
 第3回:売掛金・買掛金の増減と営業キャッシュ・フローの関係~「利益」と「現金回収」の時間差、そして「貸倒れ」の正体を見極める~知っておきたいキャッシュ・フローの基礎知識
公開日:2026年10月16日


前回は、営業キャッシュ・フロー(営業CF)が会社の本業における「稼ぐ力」を映し出す心臓部であり、間接法では損益計算書(P/L)の税引前当期純利益を出発点として調整していくことをお話ししました。また、営業CFは、単に結果の数字を眺めるだけでなく、その内訳をたどることで、会社のどこに手を打つべきかを教えてくれる分析ツールであることもお伝えしました。
今回は、この営業CFについてさらに掘り下げて解説します。
1.売掛金・買掛金はなぜ現金の動きを大きく左右するのか
前回の振り返りですが、営業キャッシュ・フロー(営業CF)が会社の本業における「稼ぐ力」を映し出す心臓部であり、間接法では損益計算書(P/L)の税引前当期純利益を出発点として調整していきます。
非資金費用である減価償却費を足し戻し、売掛金や商品、買掛金といった運転資金の増減を加減し、法人税などの支払額を差し引くことで、会計上の利益を実際の現金の動きへと翻訳していくプロセスです。
ビジネスの実務において、この「会計上の利益」と「実際の手元現金」の間に最も大きなズレを生み出す要因が、企業間取引の基本である「掛け取引(信用取引)」です。商品を引き渡した時点でP/Lには売上が計上され利益が生まれますが、代金が口座に振り込まれるのは翌月末や翌々月です。
この入金を待つ権利が貸借対照表(B/S)の資産に計上される「売掛金」であり、逆に仕入代金の支払いを先延ばしにしている債務が「買掛金」です。
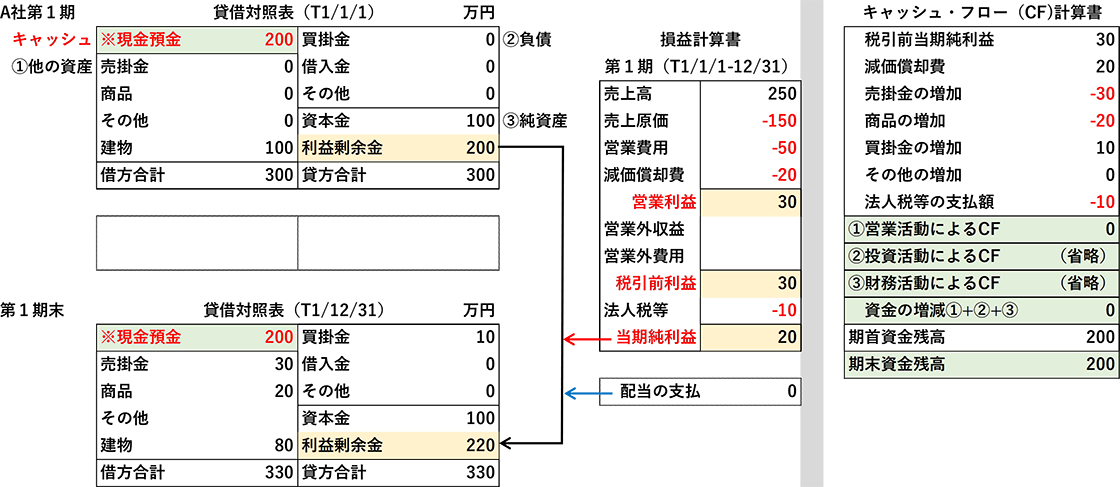
間接法の営業CFを理解するうえで、まず押さえておきたいのが運転資金の増減ルールです。売掛金が増加すると、P/L上の利益は増えていても現金はまだ手元に入っていないため、キャッシュ・フロー上はマイナス調整(▲)となります。
逆に、売掛金が減少すれば、過去の売上が現金として回収されたことを意味するため、プラス調整(+)として働きます。
一方、買掛金が増加した場合は、仕入費用が発生しているにもかかわらず支払期日が先であるため、その分だけ手元の現金が温存されます。つまり、仕入先から一時的な融資を受けているのと同じプラスの効果をもたらします。
前回確認したA社の第1期では、売掛金(+30)や商品(+20)という形で現金が寝かされ(計-50)、買掛金(+10)の猶予と支出を伴わない減価償却費(+20)の足し戻しがあったものの、当期純利益20万円に対して営業CFはちょうど「0円」にとどまりました。
今回はこの続きとして、第2期と第3期の推移を追っていきましょう。
2.第2期:売掛金10の回収と「キャッシュの急増」
それでは、「第2期」の動きを見ていきましょう。
第2期では、業績自体は第1期と同じ水準(売上高250万円、売上原価▲150万円、営業費用▲50万円、減価償却費▲20万円)を維持し、税引前当期純利益は30万円、当期純利益は20万円(法人税など▲10万円)でした。
また、商品在庫と買掛金には変動がありません(±0円)。
ここで注目すべきは、前期末に30万円あった売掛金のうち、「10万円が無事に現金回収された」という点です。これにより、期末の売掛金残高は20万円へと10万円減少しました。
P/Lの売上や費用の内訳、そして最終利益は第1期とまったく同じですが、この「売掛金10万円の回収」が営業CFにプラスの変化をもたらします。
間接法では、税引前当期純利益30万円に減価償却費20万円を足し戻し、さらに「売掛金の減少」として10万円を加算、法人税など10万円を差し引くことで営業CFを計算します。
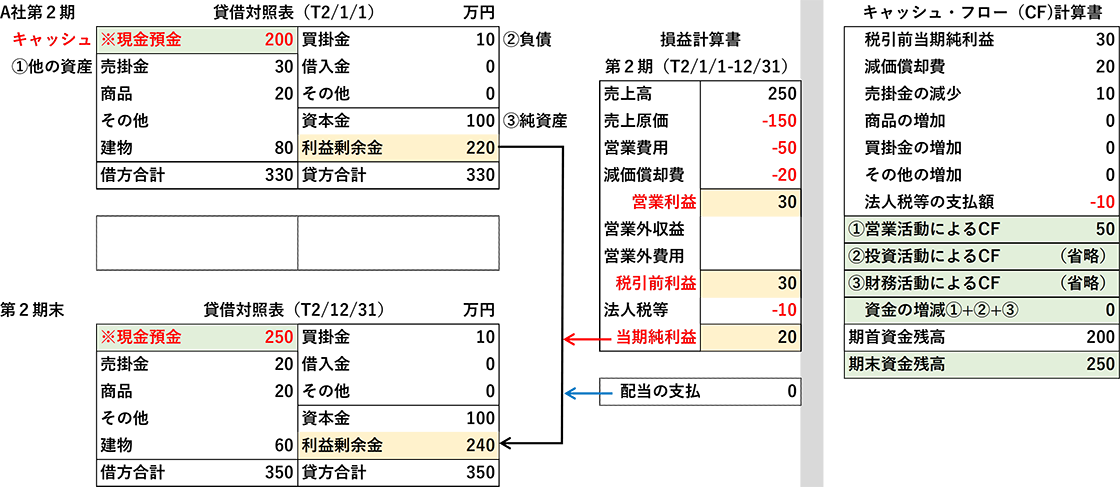
計算の結果、第2期の営業CFは「+50万円」となりました。期首の現金残高200万円にこの50万円がそのまま積み上がり、期末の現金預金は250万円へと大きく増加しています。
第1期と比べてみてください。利益の金額はどちらも同じ当期純利益20万円です。
しかし、営業CFは第1期の「0円」から第2期には「+50万円」へと跳ね上がりました。
この差を生んだ最大の要因こそが、「過去に販売して滞留していた売掛金が現金化されたこと」です。第1期で売上として計上されながらも手元に入らなかった代金が、第2期になって遅れて入金されたため、P/L上の利益を大きく上回るキャッシュインが実現したのです。
売掛金を滞留させず、早期に回収することがいかに手元の資金繰りを劇的に好転させるかがよく分かります。
3.第3期:売掛金減少の落とし穴~「現金回収」と「貸倒れ」の違い~
続いて、実務上極めて重要でありながら、多くの人が混乱しやすい「貸倒れ」が発生した第3期のケースを取り上げます。
第3期でも、B/S上の売掛金は前期末の20万円から当期末には10万円へと減少しており、減少幅は第2期と同じ「▲10万円」です。
しかし、その内訳が大きく異なります。なんと、「売掛金10万円の減少のうち、現金で回収できたのは5万円だけで、残りの5万円は得意先の倒産などによって回収不能(貸倒れ)になってしまった」のです。
この貸倒れにより、第3期のP/Lには「貸倒損失5万円」が費用として計上されます。その結果、売上や他の経費は同額であるにもかかわらず、税引前当期純利益は前期の30万円から25万円(当期純利益は15万円)へと減少します。
一方、B/S上では回収できた5万円と貸倒れとなった5万円の合計10万円が売掛金から減額されます。同じ「売掛金が10万円減った」という現象でありながら、会社に入ってきた本物のキャッシュは半分しかなかったわけです。
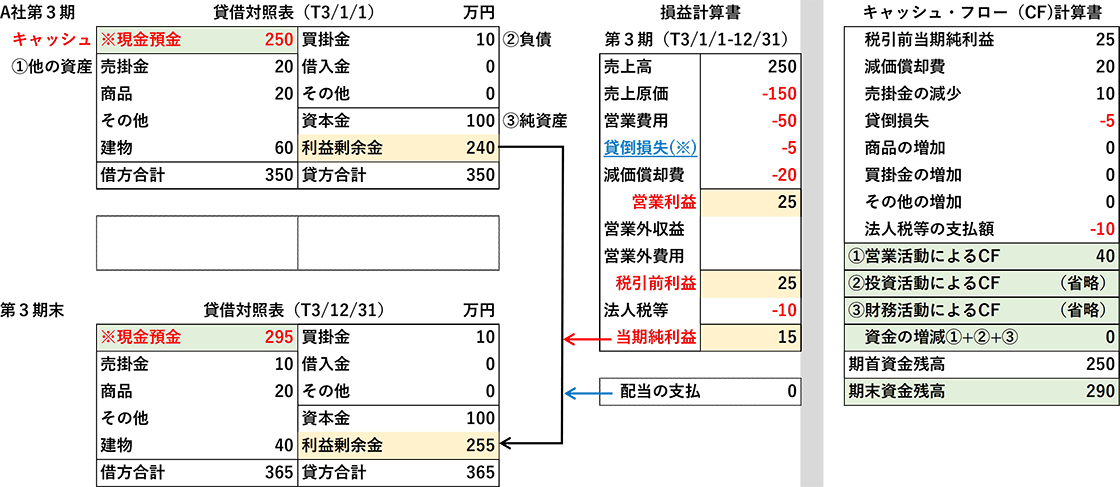
間接法による第3期の営業CFは、税引前当期純利益25万円で出発し、減価償却費20万円を足し戻します。売掛金の純粋な現金回収額は5万円(または売掛金減少+10万円から貸倒損失▲5万円を相殺)となり、法人税などの支払額10万円を差し引いて、営業CFは「+40万円」となります。
期首現金250万円に40万円が加わり、期末現金は290万円となりました。
B/Sの表面だけを見れば、第2期も第3期もまったく等しく「売掛金が10万円減少」しています。もし売掛金の減少だけを見て「代金回収が進んで資金繰りが改善した」と判断してしまうと、重大な見誤りを犯します。
第2期は10万円全額が現金化されましたが、第3期は実際に手元に入った現金は5万円にとどまり、残りは損失として消滅してしまったからです。
営業CF計算書は、こうしたP/LとB/Sの裏側に潜む「資金の質」を浮き彫りにします。
4.まとめ:運転資金のコントロールが企業の命運を分ける
第1期から第3期までのA社の推移から明らかなように、利益が同じであっても、売掛金や買掛金、在庫といった運転資金の動きによって、会社に残るキャッシュは激しく変動します。
売掛金の増加は利益があっても現金を縛り、着実な現金回収は手元資金を一気に潤します。そして、同じ売掛金の減少であっても、それが「健全な回収」なのか「回収不能による貸倒れ」なのかを見極めることが欠かせません。
どれほど帳簿上で立派な売上や利益を計上していても、代金を確実に現金として回収し、手元に残さなければ事業は立ち行かなくなります。
営業CFの内訳を定期的に点検し、売掛金の早期回収や取引先の与信管理を徹底することこそが、黒字倒産を防ぎ、会社を骨太にするキャッシュ・フロー経営の真髄なのです。
5.次回予告
今回まで2回にわたり、本業の「稼ぐ力」と運転資金の関係に焦点を当てて営業キャッシュ・フローを解説してきました。
しかし、企業が長期的に成長し続けるためには、稼いだ現金をただ口座に貯め込むだけでなく、未来への投資に振り向ける必要があります。
そこで次回(第4回)は、「投資キャッシュ・フローの意味 ~未来への布石と資産の入れ替えを見極める~」をお届けします。「投資CFのマイナスは本当に悪いことなのか?」という疑問に対し、成長企業のリアルなお金の動きを交えて分かりやすく解き明かします。ぜひお楽しみに。


著者プロフィール
柴山政行(しばやま まさゆき)
公認会計士・税理士
柴山会計ラーニング株式会社代表 公認会計士税理士事務所所長
公認会計士・税理士としての業務のほか、経営者や税理士向けにコンサルティング指導、メルマガ・インターネットを中心とした簿記・会計教材の製作、会計関連の講演やセミナーなど、多岐にわたって精力的に行っている。また、小中学生から始められる簿記・会計教育「キッズ★BOKI」のメソッドを開発し、その普及に力を注いでいる。
関連記事
-
知っておきたいキャッシュ・フローの基礎知識 第2回:営業キャッシュ・フローの意味 ~本業の「稼ぐ力」をお金の動きで確かめる~前回は、キャッシュ・フロー計算書(CF計算書)が、損益計算書(P/L)と貸借対照表(B/S)をつなぐ「架け橋」であり、営業活動・投資活動・財務活動という3つの区分から成り立っていることをお話ししました。第2回となる今回は、この3区分のうち、会社の本業の実力を映し出す「営業活動によるキャッシュ・フロー(営業CF)」を取り上げます。
-
知っておきたいキャッシュ・フローの基礎知識 第1回:キャッシュ・フロー計算書(CF計算書)の意味と役割~「黒字倒産」の恐怖とどう向き合うか~多くの経営者にとって、「利益は出ているはずなのに、なぜか手元にお金がない」という感覚は、決して他人事ではないはずです。決算書を見ると黒字が続いているのに、資金繰りだけがどんどん苦しくなっていく。こうした違和感の正体を理解するための鍵が、今回のシリーズで扱う「キャッシュ・フロー計算書(CF計算書)」です。第1回となる今回は、シリーズ全体の土台として、CF計算書がそもそも何のために存在するのかという「意味と役割」を概観していきます。
-
今さら聞けない!予算のための会計知識入門 第6回:財務分析指標の入門 ~決算書を健康診断書に変える6つのアプローチ~今回は、経営者が押さえるべき主要指標を「収益性」「資本効率」「財務安全性」の3つの切り口からコンパクトに解説します。