
 新リース会計基準対応 AI契約書判定オプションSteward・新リース会計基準会計・人事給与システム SuperStream-NX
新リース会計基準対応 AI契約書判定オプション「Steward・新リース会計基準※」

2027年4月から強制適用される新リース会計基準への対応負荷をAIで軽減するサービスです。
膨大な契約書を解析し、リース取引に該当するかを判定して判定結果と根拠を提示します。
-
※
Steward・新リース会計基準は、ファーストアカウンティング株式会社が開発する製品です。ご利用は、SuperStream-NX 固定資産管理を導入していることが前提となります。
契約書にリースが含まれるか。AIが識別・判定を支援

SuperStream-NX 固定資産管理の新オプション「Steward・新リース会計基準」は、契約書をAIで解析し、企業会計基準委員会(ASBJ)の判定フローに沿ってリース該当性を判定支援できることが特長です。 判定結果に加え、根拠となる契約書の該当箇所や判定理由も一覧で確認できるため、大量の契約書確認を効率化し、担当者による判断のばらつき抑制にも貢献します。確認結果は、その後の固定資産管理へつなげることができます。
このような企業におすすめです
- 新リース会計基準の適用に向け、確認対象となる契約書が多数ある
- 賃貸借契約以外にも、業務委託契約やサービス利用契約などが多い
- 部門・拠点ごとに契約書が分散し、確認状況を把握しにくい
- 担当者の知識や経験による判定のばらつきを抑えたい
- 判定結果だけでなく、社内説明・監査対応に使える根拠も確認したい
強制適用後の事業年度までに必要なのは、契約書の「棚卸し」と「リースの識別」
企業会計基準第34号「リースに関する会計基準」は、2027年4月1日以後に開始する事業年度から原則適用されます。借手は原則としてすべてのリースについて、使用権資産とリース負債を貸借対照表に計上することが求められます。 確認対象は、契約名に「リース」や「賃貸借」と書かれた契約だけではありません。業務委託契約やサービス利用契約などにも、リースに該当する取引が含まれている可能性があります。そのため、企業は部門や拠点に点在する契約書を収集し、契約内容を確認したうえで、リースに該当するかを判断する必要があります。
新リース会計基準対応で起こりやすい4つの課題
- 対象契約の把握が難しい
- 契約書が部門や拠点ごとに保管されていると、確認対象の洗い出しだけでも時間がかかります。
- 一件ずつ読み込む負担が大きい
- 契約名称だけでは判断できず、条文や利用条件まで確認する必要があります。
- 会計と契約の専門知識が必要
- 担当者の知識や経験によって、判定結果や確認精度に差が生じる可能性があります。
- 判定根拠の記録が必要
- 社内説明や監査対応に備え、どの記載を根拠に判断したかを確認できる状態にする必要があります。
AIによる契約書判定を支える4つの特長
「Steward・新リース会計基準」は、契約書をAIで解析し、リース該当性の判定を支援します。
ASBJの判定フローに沿った判定プロセスに加え、契約書ごとの判定結果や追加で確認が必要な情報、推奨事項を確認できるため、担当者が結果を確認しながら判断を進めることができます。
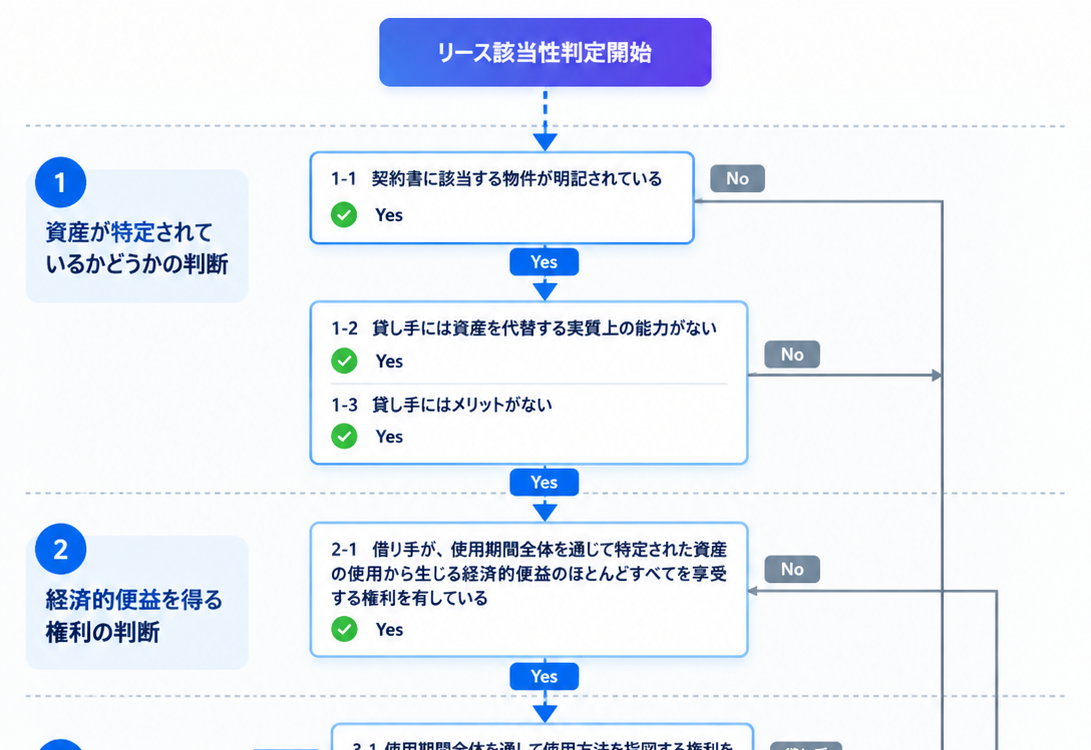
ASBJの判定フローに沿ってリース該当性を判定支援
契約書の内容をAIで解析し、企業会計基準委員会(ASBJ)の判定フローに沿って、リース該当性の判定を支援します。
どのような考え方で判定が進むのかを確認できるため、担当者による判断のばらつき抑制にも貢献します。
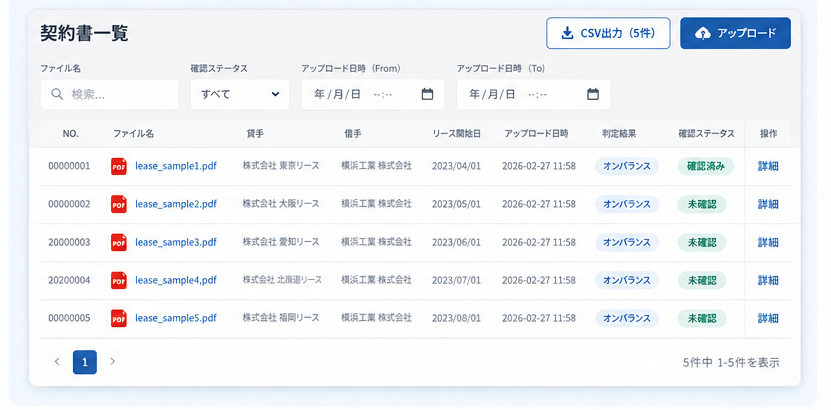
複数の契約書を一覧で確認・管理
アップロードした契約書は一覧で確認でき、判定結果や確認状況を契約書ごとに把握できます。
多数の契約書を確認する際も、対象契約や確認状況を整理しながら判定業務を進めることができます。
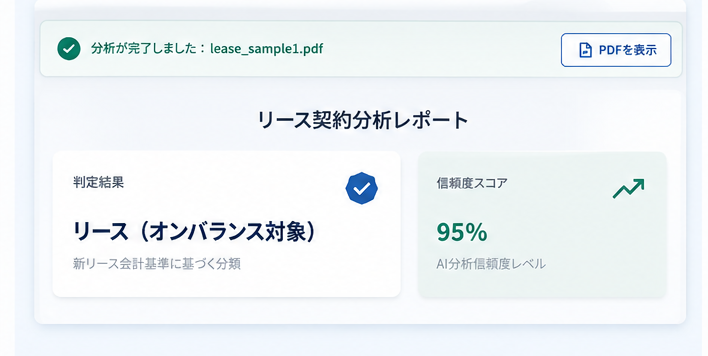
判定結果をレポートで分かりやすく確認
AIによる分析結果は、契約書ごとにレポートとして確認できます。
リース該当性の判定結果を分かりやすく表示し、担当者による確認・判断を支援します。
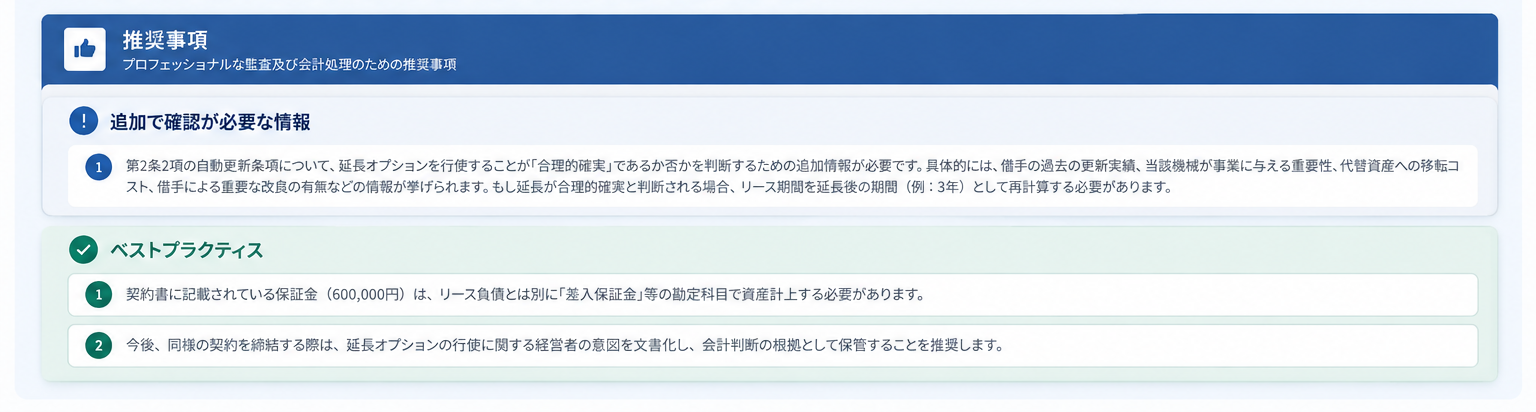
追加で確認すべき情報や推奨事項も提示
判定結果だけでなく、追加で確認が必要な情報や、会計処理・監査対応を進めるうえで参考となる推奨事項も提示します。
担当者はAIから提示された内容を確認し、必要な情報を補いながら次の判断や対応へ進むことができます。
さらに、契約書ごとに確認ステータスを管理し、追加で確認した内容や判断時のメモを残すことができるため、確認状況や対応経緯を整理しながら業務を進められます。
SuperStream-NXなら、新基準対応を3つの段階で支援
新リース会計基準への対応は、契約書を判定するだけでは完了しません。財務諸表への影響を把握し、対象契約を識別し、リース資産を継続的に管理する仕組みが必要です。SuperStream-NXは、移行準備から運用までを段階的に支援します。
STEP 1影響を把握
使用権資産・リース負債などの影響額を試算(新リース会計基準 影響額試算ツール)
-
※
新リース会計基準 影響額試算ツールの詳細は、下記のお知らせをご確認ください。
STEP 2契約を識別
契約書を確認し、リース該当性と根拠を整理(新リース会計基準対応 AI契約書判定オプション「Steward・新リース会計基準」)
STEP 3資産を管理
リース情報の登録・管理、減価償却、会計処理(SuperStream-NX 固定資産管理)
利用イメージ
| 1 契約書を収集・準備 | 賃貸借契約、業務委託契約、サービス利用契約などを確認対象として整理します。 |
|---|---|
| 2 AIが契約書を解析 | 契約書の内容を読み取り、新リース会計基準に基づいて解析します。 |
| 3 リース該当性を判定支援 | 契約にリースが含まれている可能性を判定し、確認対象を明確にします。 |
| 4 結果・根拠を担当者が確認 | 判定結果、契約書の該当箇所、判定理由を一覧で確認します。 |
経理・財務部門だけでなく、契約書を扱う部門の連携も支援
法務・総務部門
契約書の所在を把握し、確認対象となる文書を整理。AIが提示した該当箇所をもとに、経理部門との情報共有を進めやすくします。
経理・財務部門
新基準の考え方と契約内容を照合する負荷を軽減。判定結果と根拠を確認し、社内説明や監査対応へ活用できます。
情報システム部門
大量契約の確認業務を効率化する仕組みとして導入を支援。将来の固定資産管理や契約管理との連携を見据えられます。
新リース会計基準への対応について、ご相談ください
契約書にリースが含まれるか、 確認に時間がかかっていませんか?
AIが契約書を読み取り、リース該当性と根拠を整理してくれたら。そんな仕組みがあれば、移行準備の負担を軽くできるかもしれません。

契約書の確認、リース該当性の判定、影響額の試算、リース情報の登録・管理まで、お客さまの準備状況に応じてご案内します。
よくあるご質問
-
Q1AIがリース該当性を最終判断するサービスですか?
-
A1
本サービスは、契約書の解析とリース該当性の判定作業を支援するものです。AIが提示する判定結果と判定根拠をもとに、担当者によるリース判定の負担を軽減します。
-
Q2どのような契約書を確認する必要がありますか?
-
A2
賃貸借契約に加え、業務委託契約やサービス利用契約など、契約の中にリースに該当する取引が含まれる可能性のある文書が対象になり得ます。
-
Q3判定結果と根拠はどのように確認できますか?
-
A3
AIによる判定結果に加え、根拠となる契約書の該当箇所や判定理由を含む結果を一覧形式で確認できます。
-
Q4SuperStream-NX 固定資産管理との関係を教えてください。
-
A4
本サービスはSuperStream-NX 固定資産管理のオプションとして提供します。判定後のリース情報を固定資産管理システムへつなげることを見据え、今後さらに連携を強化する予定です。
-
Q5既存のSuperStream-NXユーザー以外でも相談できますか?
-
A5
新規導入を検討中のお客さまもご相談いただけます。現在の契約管理方法や固定資産管理の状況を確認し、必要な製品・サービスをご案内します。
こちらの記事もオススメ
新リース会計基準の適用はいつから?対象企業への影響と対策を徹底解説

新リース会計基準のおな対象は上場企業や大手の会社で、資産と負債の計上方法が大きく変わるため、財務指標にも影響が及ぶでしょう。そこで対象となる企業では、適切な準備と対応策を講じることが重要です。こちらの記事では、新リース会計基準の適用時期や、対象企業が準備すべき対応策を徹底解説します。
新リース会計基準の概要と改正のポイント、企業に必要な準備と対策を解説

2027年4月に迫る新リース会計基準の全面適用により、企業の財務報告と経営戦略に大きな変革が求められています。
企業では、オペレーティングリースのオンバランス化や損益構造の変化など、改正ポイントの本質を把握し、早期対応が急務となっている状況です。
貸借対照表の資産・負債増加による経営指標への影響を最小限に抑えるためには、システムの改修や契約管理の見直しが必要不可欠です。
こちらの記事では新リース会計基準の概要と改正のポイント、企業に必要な準備と対策を解説します。
会計・人事給与システムSuperStream-NX導入のご相談・お問い合わせ
キヤノンITソリューションズ株式会社SuperStream事業部SuperStream営業本部SSマーケティング部